Domain spitzbogenfenster.de kaufen?
Wir ziehen mit dem Projekt
spitzbogenfenster.de um.
Sind Sie am Kauf der Domain
spitzbogenfenster.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain spitzbogenfenster.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
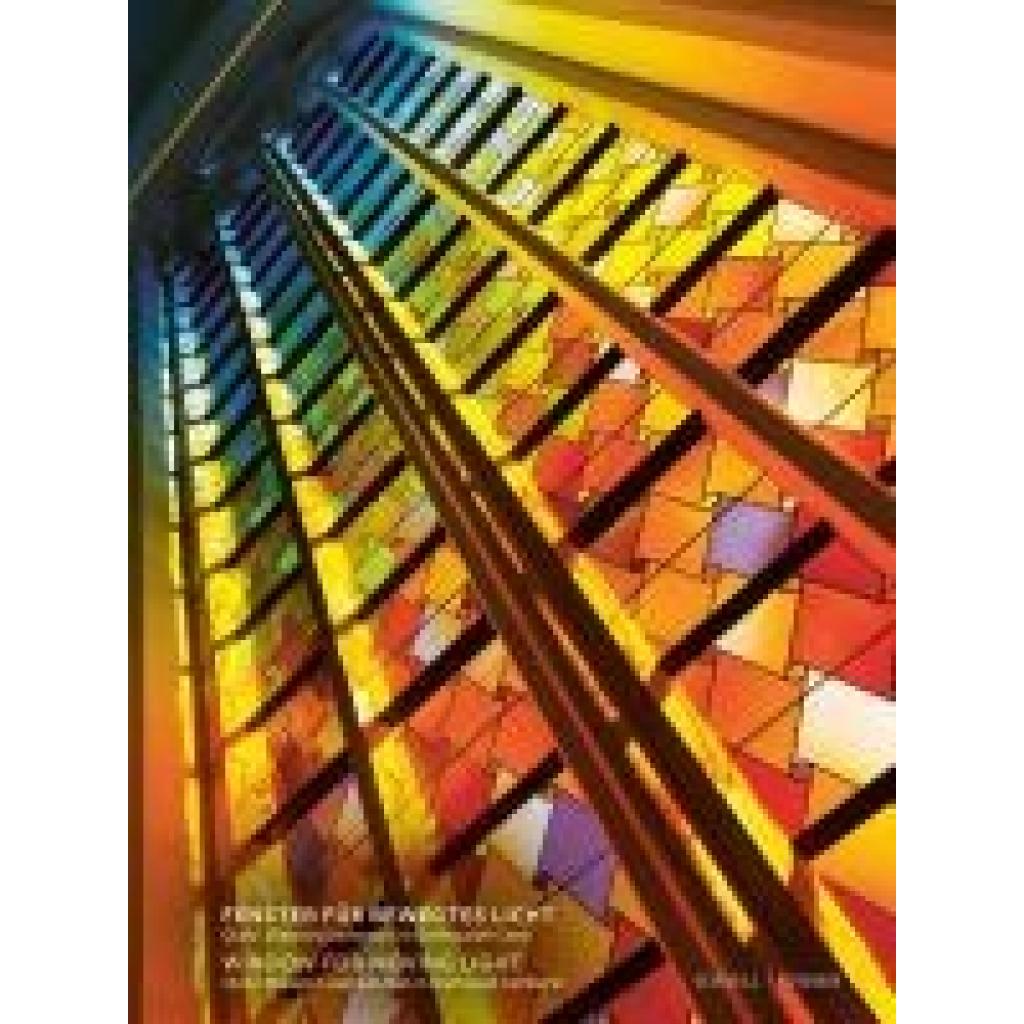
Fenster für bewegtes Licht // Window for moving lightFenster für bewegtes Licht // Window for moving light , Olafur Eliassons Ostfenster im Greifswalder Dom // Olafur Eliasson's east windows in Greifswald cathedral , Seitenbegrenzungsleuchten > Lichter & Leuchten , Erscheinungsjahr: 20240807, Produktform: Kartoniert, Fotograph: Ziehe, Jens, Redaktion: Dolezalek, Isabelle, Seitenzahl/Blattzahl: 152, Abbildungen: 84 Tafeln, Keyword: Architektur; Glasfenster; Glasmalerei; Greifswald; Kunstgeschichte; Lichtinstallation; Olafur Eliasson, Fachschema: Greifswald~Kunstgeschichte~Architektur / Sakrale Architekur, Fachkategorie: Kunst: Keramik, Töpferei, Glas~Architektur: Kirchen, Sakralbauten, Region: Greifswald, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Warengruppe: HC/Kunstgeschichte, Fachkategorie: Kunstgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schnell & Steiner GmbH, Verlag: Schnell & Steiner GmbH, Verlag: Schnell & Steiner GmbH, Verlag, Länge: 277, Breite: 207, Höhe: 12, Gewicht: 730, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fenster-Klapprahmen beidseitig A3 25mm Rahmen Alu Klapprahmen für FensterIdeal für Schaufenster: Die Plakate sind doppelseitig sichtbar. Der Plakatrahmen wird einfach mit Hilfe eines bereits befestigten Spezialklebebandes auf der Fensterscheibe aufgeklebt. Die mitgelieferten Konterprofile werden auf der Außenseite dagegengesetzt und garantieren somit eine einwandfreie Optik. Die Fenster-Klapprahmen werden von uns mit 25mm oder 32mm Profil auf Gehrung geliefert. Auch farbig pulverbeschichtet in RAL möglich. Format: 297 x 420 mm (DIN A3) Sichtmaß: 277 x 400 mm Rahmenmaß: 327 x 450 x 20 mm Gewicht: 0,89 kg18,07 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter


-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
WANDBILD blick aus einem fenster stadtnacht architekturIn unserem angebot finden sie gemälde auf leinwand, die zu jedem interieur passen. dies ist eine klassische form der wanddekoration, die sehr in mode ist. einteilige und mehrteilige bilder sowie bildsets bieten enorme gestaltungsmöglichkeiten. dank unseres reichhaltigen angebots mit mehreren tausend motiven können sie problemlos ein bild für ihr wohnzimmer, ihre küche, ihr schlafzimmer, ihren flur oder ihr büro auswählen. auch für kinder- und jugendzimmer finden sie interessante vorschläge, z.b. märchen- und filmfiguren, comic- und fantasiefiguren u.v.m. stilleben, landschaften, weltkarten, blumen und pflanzen, stadtsilhouetten, abstraktion, schwarz-weiß-malerei - das sind nur ausgewählte motive, die wir für ihren raum zusammengestellt haben. unser sortiment wird ständig aktualisiert und an die aktuellen wohntrends angepasst, so dass sie bei uns immer modische motive wie monstera-blätter, geometrische muster, motivierende sprüche und vieles mehr finden.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Licht, Natur, Architektur, Fachbücher von Ulrike BrandiIn diesem Planungsleitfaden dokumentiert die renommierte Lichtplanerin Ulrike Brandi die Summe ihrer Erkenntnisse zu den Themen Lichtplanung, Tageslicht, Nachhaltigkeit und gesunde Lebensräume. Ganzheitliche Lichtplanung in Zeiten fortschreitender Technisierung durchzusetzen, ist eine Herausforderung, aber auch der richtige Schritt in Richtung Nachhaltigkeit im Umgang mit Licht und Energie. Die renommierte Lichtplanerin Ulrike Brandi bringt diese Haltung auf eine einfache Formel: „Von Anfang an gut zu belichten, ist besser, als nachträglich zu beleuchten.“ Der Leitfaden Licht Natur Architektur beweist, wie wichtig, aber auch einfach es ist, natürliches Licht in die Planung und Gestaltung gesunder und wohltuender Lebens- und Arbeitswelten zu integrieren. Das reich illustrierte und nach natürlichen Lichtphänomenen gegliederte Handbuch vereint den Erfahrungsschatz von Ulrike Brandi sowie theoretische Grundlagen und Entwurfsmethoden zu einem Nachschlagewerk und einer vielfältigen Inspirationsquelle. - Reich illustriertes Grundlagenwerk für ganzheitliche Lichtplanung - Einblick in die umfassende Praxiserfahrung und die individuelle Herangehensweise der renommierten Lichtplanerin Ulrike Brandi - Inspirationsquelle für Fachplanende, Architekturschaffende und Laien - Erhältlich auf Deutsch und Englisch.52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fenster für bewegtes Licht // Window for moving lightFenster für bewegtes Licht // Window for moving light , Olafur Eliassons Ostfenster im Greifswalder Dom // Olafur Eliasson's east windows in Greifswald cathedral , Seitenbegrenzungsleuchten > Lichter & Leuchten , Erscheinungsjahr: 20240807, Produktform: Kartoniert, Fotograph: Ziehe, Jens, Redaktion: Dolezalek, Isabelle, Seitenzahl/Blattzahl: 152, Abbildungen: 84 Tafeln, Keyword: Architektur; Glasfenster; Glasmalerei; Greifswald; Kunstgeschichte; Lichtinstallation; Olafur Eliasson, Fachschema: Greifswald~Kunstgeschichte~Architektur / Sakrale Architekur, Fachkategorie: Kunst: Keramik, Töpferei, Glas~Architektur: Kirchen, Sakralbauten, Region: Greifswald, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Warengruppe: HC/Kunstgeschichte, Fachkategorie: Kunstgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schnell & Steiner GmbH, Verlag: Schnell & Steiner GmbH, Verlag: Schnell & Steiner GmbH, Verlag, Länge: 277, Breite: 207, Höhe: 12, Gewicht: 730, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Fenster-Klapprahmen beidseitig A3 25mm Rahmen Alu Klapprahmen für FensterIdeal für Schaufenster: Die Plakate sind doppelseitig sichtbar. Der Plakatrahmen wird einfach mit Hilfe eines bereits befestigten Spezialklebebandes auf der Fensterscheibe aufgeklebt. Die mitgelieferten Konterprofile werden auf der Außenseite dagegengesetzt und garantieren somit eine einwandfreie Optik. Die Fenster-Klapprahmen werden von uns mit 25mm oder 32mm Profil auf Gehrung geliefert. Auch farbig pulverbeschichtet in RAL möglich. Format: 297 x 420 mm (DIN A3) Sichtmaß: 277 x 400 mm Rahmenmaß: 327 x 450 x 20 mm Gewicht: 0,89 kg18,07 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Fenster-Klapprahmen beidseitig A2 25mm Rahmen Alu Klapprahmen für FensterIdeal für Schaufenster: Die Plakate sind doppelseitig sichtbar. Der Plakatrahmen wird einfach mit Hilfe eines bereits befestigten Spezialklebebandes auf der Fensterscheibe aufgeklebt. Die mitgelieferten Konterprofile werden auf der Außenseite dagegengesetzt und garantieren somit eine einwandfreie Optik. Die Fenster-Klapprahmen werden von uns mit 25mm oder 32mm Profil auf Gehrung geliefert. Auch farbig pulverbeschichtet in RAL möglich. Format: 420 x 594 mm (DIN A2) Sichtmaß: 400 x 574 mm Rahmenmaß: 450 x 625 x 20 mm Gewicht: 1,19 kg23,67 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Fenster-Klapprahmen beidseitig A1 25mm Rahmen Alu Klapprahmen für FensterIdeal für Schaufenster: Die Plakate sind doppelseitig sichtbar. Der Plakatrahmen wird einfach mit Hilfe eines bereits befestigten Spezialklebebandes auf der Fensterscheibe aufgeklebt. Die mitgelieferten Konterprofile werden auf der Außenseite dagegengesetzt und garantieren somit eine einwandfreie Optik. Die Fenster-Klapprahmen werden von uns mit 25mm oder 32mm Profil auf Gehrung geliefert. Auch farbig pulverbeschichtet in RAL möglich. Format: 594 x 841 mm (DIN A1) Sichtmaß: 574 x 821 mm Rahmenmaß: 624 x 871 x 20 mm Gewicht: 1,85 kg33,18 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.