Domain spitzbogenfenster.de kaufen?
Wir ziehen mit dem Projekt
spitzbogenfenster.de um.
Sind Sie am Kauf der Domain
spitzbogenfenster.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain spitzbogenfenster.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **

Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Licht, Natur, Architektur, Fachbücher von Ulrike BrandiIn diesem Planungsleitfaden dokumentiert die renommierte Lichtplanerin Ulrike Brandi die Summe ihrer Erkenntnisse zu den Themen Lichtplanung, Tageslicht, Nachhaltigkeit und gesunde Lebensräume. Ganzheitliche Lichtplanung in Zeiten fortschreitender Technisierung durchzusetzen, ist eine Herausforderung, aber auch der richtige Schritt in Richtung Nachhaltigkeit im Umgang mit Licht und Energie. Die renommierte Lichtplanerin Ulrike Brandi bringt diese Haltung auf eine einfache Formel: „Von Anfang an gut zu belichten, ist besser, als nachträglich zu beleuchten.“ Der Leitfaden Licht Natur Architektur beweist, wie wichtig, aber auch einfach es ist, natürliches Licht in die Planung und Gestaltung gesunder und wohltuender Lebens- und Arbeitswelten zu integrieren. Das reich illustrierte und nach natürlichen Lichtphänomenen gegliederte Handbuch vereint den Erfahrungsschatz von Ulrike Brandi sowie theoretische Grundlagen und Entwurfsmethoden zu einem Nachschlagewerk und einer vielfältigen Inspirationsquelle. - Reich illustriertes Grundlagenwerk für ganzheitliche Lichtplanung - Einblick in die umfassende Praxiserfahrung und die individuelle Herangehensweise der renommierten Lichtplanerin Ulrike Brandi - Inspirationsquelle für Fachplanende, Architekturschaffende und Laien - Erhältlich auf Deutsch und Englisch.52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
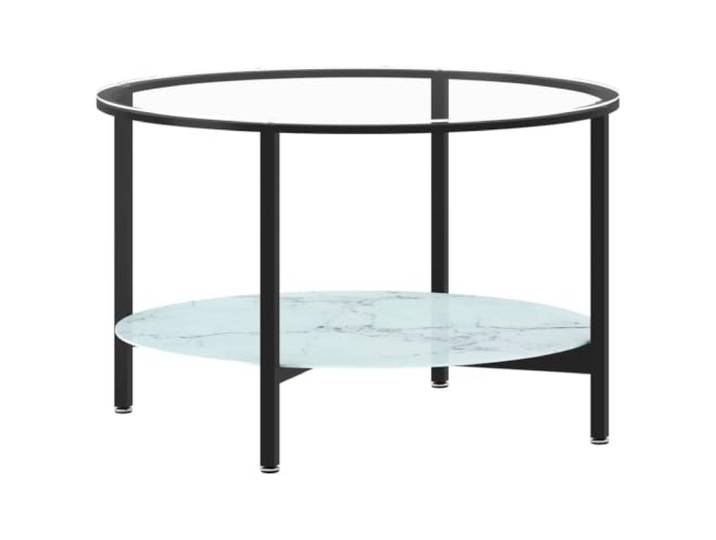
Teetisch Schwarz Rahmen Marmor Glas Gehärtet 70 cm 2 Ebenen, runde Tischplatte, modernes Design, stabile Konstruktion, für Wohn- und SchlafzimmerTeetisch Schwarz Rahmen Marmor Glas Gehärtet 70 cm 2 Ebenen, runde Tischplatte, modernes Design, stabile Konstruktion, für Wohn- und Schlafzimmer. Der runde Teetisch mit einem Durchmesser von 70 cm, der für den vielseitigen Einsatz konzipiert wurde, kann als Couchtisch, Seiten- oder Zusatztischplatte im Wohnzimmer, Schlafzimmer oder Flurbereich verwendet werden. Die Kombination aus schwarzem Rahmen mit Marmor-Optik und gehärtetem Glas bildet ein elegantes, aber dennoch langlebiges Design, das einen modernen Charakter und Leichtigkeit in Ihr Zuhause bringt. Zwei Nutzungsstufen ermöglichen es Ihnen, Ihre Vase, Getränke, Bücher, Zeitungen oder Fernbedienung bequem zu platzieren, um Ihre täglichen Kleinigkeiten organisiert zu halten. Das Gestell aus pulverbeschichtetem Eisen sorgt für besondere Stabilität und Robustheit und das gehärtete Glas garantiert den Widerstand gegen mechanische Beschädigungen im täglichen Gebrauch. Die minimalistische Form mit klaren Linien und Licht als Einrichtungselement lässt sich der Tisch in eine Vielzahl von Einrichtungsstilen integrieren, von skandinavisch bis industriell und unterstreicht die Ästhetik. Farbe:Schwarzer und Weißer Marmor119,00 €*Versand: 10,59 €Sichere Weiterleitung zum Anbieter
-
Fenster-Klapprahmen beidseitig A3 25mm Rahmen Alu Klapprahmen für FensterIdeal für Schaufenster: Die Plakate sind doppelseitig sichtbar. Der Plakatrahmen wird einfach mit Hilfe eines bereits befestigten Spezialklebebandes auf der Fensterscheibe aufgeklebt. Die mitgelieferten Konterprofile werden auf der Außenseite dagegengesetzt und garantieren somit eine einwandfreie Optik. Die Fenster-Klapprahmen werden von uns mit 25mm oder 32mm Profil auf Gehrung geliefert. Auch farbig pulverbeschichtet in RAL möglich. Format: 297 x 420 mm (DIN A3) Sichtmaß: 277 x 400 mm Rahmenmaß: 327 x 450 x 20 mm Gewicht: 0,89 kg18,07 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter

-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Wie hoch ist mein Selbstbehalt?
Um deinen Selbstbehalt zu bestimmen, musst du zuerst wissen, welche Versicherungspolice du hast. Der Selbstbehalt ist der Betrag, den du aus eigener Tasche zahlen musst, bevor deine Versicherung einspringt. Dieser Betrag variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. Um den genauen Betrag deines Selbstbehalts zu erfahren, solltest du deine Versicherungspolice überprüfen oder direkt bei deinem Versicherungsanbieter nachfragen. Hast du weitere Fragen dazu? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
WANDBILD blick aus einem fenster stadtnacht architekturIn unserem angebot finden sie gemälde auf leinwand, die zu jedem interieur passen. dies ist eine klassische form der wanddekoration, die sehr in mode ist. einteilige und mehrteilige bilder sowie bildsets bieten enorme gestaltungsmöglichkeiten. dank unseres reichhaltigen angebots mit mehreren tausend motiven können sie problemlos ein bild für ihr wohnzimmer, ihre küche, ihr schlafzimmer, ihren flur oder ihr büro auswählen. auch für kinder- und jugendzimmer finden sie interessante vorschläge, z.b. märchen- und filmfiguren, comic- und fantasiefiguren u.v.m. stilleben, landschaften, weltkarten, blumen und pflanzen, stadtsilhouetten, abstraktion, schwarz-weiß-malerei - das sind nur ausgewählte motive, die wir für ihren raum zusammengestellt haben. unser sortiment wird ständig aktualisiert und an die aktuellen wohntrends angepasst, so dass sie bei uns immer modische motive wie monstera-blätter, geometrische muster, motivierende sprüche und vieles mehr finden.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Licht, Natur, Architektur, Fachbücher von Ulrike BrandiIn diesem Planungsleitfaden dokumentiert die renommierte Lichtplanerin Ulrike Brandi die Summe ihrer Erkenntnisse zu den Themen Lichtplanung, Tageslicht, Nachhaltigkeit und gesunde Lebensräume. Ganzheitliche Lichtplanung in Zeiten fortschreitender Technisierung durchzusetzen, ist eine Herausforderung, aber auch der richtige Schritt in Richtung Nachhaltigkeit im Umgang mit Licht und Energie. Die renommierte Lichtplanerin Ulrike Brandi bringt diese Haltung auf eine einfache Formel: „Von Anfang an gut zu belichten, ist besser, als nachträglich zu beleuchten.“ Der Leitfaden Licht Natur Architektur beweist, wie wichtig, aber auch einfach es ist, natürliches Licht in die Planung und Gestaltung gesunder und wohltuender Lebens- und Arbeitswelten zu integrieren. Das reich illustrierte und nach natürlichen Lichtphänomenen gegliederte Handbuch vereint den Erfahrungsschatz von Ulrike Brandi sowie theoretische Grundlagen und Entwurfsmethoden zu einem Nachschlagewerk und einer vielfältigen Inspirationsquelle. - Reich illustriertes Grundlagenwerk für ganzheitliche Lichtplanung - Einblick in die umfassende Praxiserfahrung und die individuelle Herangehensweise der renommierten Lichtplanerin Ulrike Brandi - Inspirationsquelle für Fachplanende, Architekturschaffende und Laien - Erhältlich auf Deutsch und Englisch.52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teetisch Schwarz Rahmen Marmor Glas Gehärtet 70 cm 2 Ebenen, runde Tischplatte, modernes Design, stabile Konstruktion, für Wohn- und SchlafzimmerTeetisch Schwarz Rahmen Marmor Glas Gehärtet 70 cm 2 Ebenen, runde Tischplatte, modernes Design, stabile Konstruktion, für Wohn- und Schlafzimmer. Der runde Teetisch mit einem Durchmesser von 70 cm, der für den vielseitigen Einsatz konzipiert wurde, kann als Couchtisch, Seiten- oder Zusatztischplatte im Wohnzimmer, Schlafzimmer oder Flurbereich verwendet werden. Die Kombination aus schwarzem Rahmen mit Marmor-Optik und gehärtetem Glas bildet ein elegantes, aber dennoch langlebiges Design, das einen modernen Charakter und Leichtigkeit in Ihr Zuhause bringt. Zwei Nutzungsstufen ermöglichen es Ihnen, Ihre Vase, Getränke, Bücher, Zeitungen oder Fernbedienung bequem zu platzieren, um Ihre täglichen Kleinigkeiten organisiert zu halten. Das Gestell aus pulverbeschichtetem Eisen sorgt für besondere Stabilität und Robustheit und das gehärtete Glas garantiert den Widerstand gegen mechanische Beschädigungen im täglichen Gebrauch. Die minimalistische Form mit klaren Linien und Licht als Einrichtungselement lässt sich der Tisch in eine Vielzahl von Einrichtungsstilen integrieren, von skandinavisch bis industriell und unterstreicht die Ästhetik. Farbe:Schwarzer und Weißer Marmor119,00 €*Versand: 10,59 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Fenster-Klapprahmen beidseitig A3 25mm Rahmen Alu Klapprahmen für FensterIdeal für Schaufenster: Die Plakate sind doppelseitig sichtbar. Der Plakatrahmen wird einfach mit Hilfe eines bereits befestigten Spezialklebebandes auf der Fensterscheibe aufgeklebt. Die mitgelieferten Konterprofile werden auf der Außenseite dagegengesetzt und garantieren somit eine einwandfreie Optik. Die Fenster-Klapprahmen werden von uns mit 25mm oder 32mm Profil auf Gehrung geliefert. Auch farbig pulverbeschichtet in RAL möglich. Format: 297 x 420 mm (DIN A3) Sichtmaß: 277 x 400 mm Rahmenmaß: 327 x 450 x 20 mm Gewicht: 0,89 kg18,07 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Fenster-Klapprahmen beidseitig A2 25mm Rahmen Alu Klapprahmen für FensterIdeal für Schaufenster: Die Plakate sind doppelseitig sichtbar. Der Plakatrahmen wird einfach mit Hilfe eines bereits befestigten Spezialklebebandes auf der Fensterscheibe aufgeklebt. Die mitgelieferten Konterprofile werden auf der Außenseite dagegengesetzt und garantieren somit eine einwandfreie Optik. Die Fenster-Klapprahmen werden von uns mit 25mm oder 32mm Profil auf Gehrung geliefert. Auch farbig pulverbeschichtet in RAL möglich. Format: 420 x 594 mm (DIN A2) Sichtmaß: 400 x 574 mm Rahmenmaß: 450 x 625 x 20 mm Gewicht: 1,19 kg23,67 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Fenster-Klapprahmen beidseitig A1 25mm Rahmen Alu Klapprahmen für FensterIdeal für Schaufenster: Die Plakate sind doppelseitig sichtbar. Der Plakatrahmen wird einfach mit Hilfe eines bereits befestigten Spezialklebebandes auf der Fensterscheibe aufgeklebt. Die mitgelieferten Konterprofile werden auf der Außenseite dagegengesetzt und garantieren somit eine einwandfreie Optik. Die Fenster-Klapprahmen werden von uns mit 25mm oder 32mm Profil auf Gehrung geliefert. Auch farbig pulverbeschichtet in RAL möglich. Format: 594 x 841 mm (DIN A1) Sichtmaß: 574 x 821 mm Rahmenmaß: 624 x 871 x 20 mm Gewicht: 1,85 kg33,18 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
-
Wie hoch ist mein Selbstbehalt?
Um deinen Selbstbehalt zu bestimmen, musst du zuerst wissen, welche Versicherungspolice du hast. Der Selbstbehalt ist der Betrag, den du aus eigener Tasche zahlen musst, bevor deine Versicherung einspringt. Dieser Betrag variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. Um den genauen Betrag deines Selbstbehalts zu erfahren, solltest du deine Versicherungspolice überprüfen oder direkt bei deinem Versicherungsanbieter nachfragen. Hast du weitere Fragen dazu? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.